
Actualidad

Práctica fiscal: La Fiscalidad de las Cestas de Navidad
26 de diciembre de 2018Jesús Lara Navarro, Vocal en la Junta Directiva de la AECE
Conclusión: "Al regalar cestas de Navidad lo agradece el trabajador y contribuimos a aumentar la recaudación del Estado".
LA FISCALIDAD DE LAS CESTAS DE NAVIDAD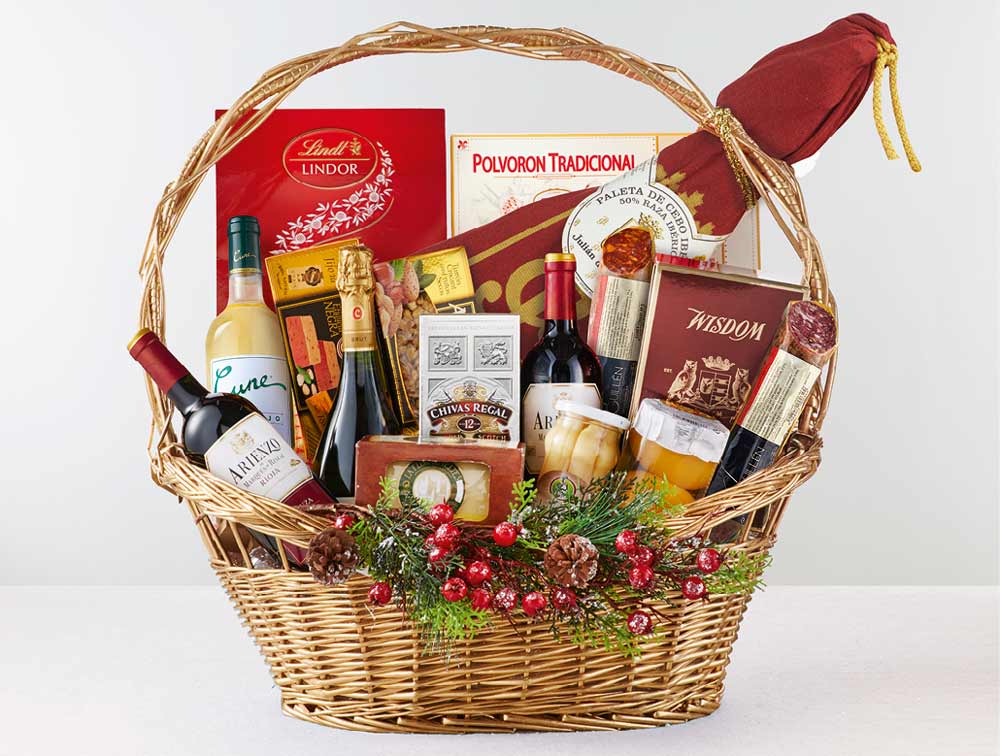
Jesús Lara Navarro, Vocal en la Junta Directiva de la AECE, 21/12/2018
Una vez decidido el contenido de los regalos de Navidad, después de la alegría de entregarlos y más aún, los trabajadores de recibirlos, tenemos que realizar su contabilización y tributación. Aquí existen algunas precisiones que vamos a recordar: deducibilidad en los impuestos directos, impuestos indirectos y cotizaciones a Seguridad Social.
Tanto en el Impuesto sobre Sociedades como en los Regímenes de Estimación Directa del IRPF, la contabilización se realiza atendiendo al Plan General de Contabilidad, de acuerdo con la definición contable recogida en su Quinta Parte y se utilizará la cuenta: 649. “otros gastos sociales”. Ésta comprende, los gastos de naturaleza social realizados en cumplimiento de una disposición legal o voluntariamente por la empresa.
Las celebraciones navideñas son una costumbre social, arraigada en las empresas, concepto clave como ahora veremos para definir la deducibilidad del gasto.
El artículo 15 de la Ley 27/2014 de 27 de Noviembre, del Impuesto sobre Sociedades (LIS) detalla los gastos no deducibles, estableciendo que no tendrán la consideración de gastos fiscalmente deducibles: “ e) Los donativos y liberalidades”. Aunque, a continuación exceptúa “los gastos… que con arreglo a los usos y costumbres se efectúen con respecto al personal de la empresa….ni los que se hallen correlacionados con los ingresos”. Este artículo es coincidente con el art 14. e) con la normativa anterior (TRLIS RDL 4/2004) y aquí la Dirección General Tributos (DGT) en su Consulta Vinculante (CV1905-15), consideraba deducibles las cestas de Navidad, respetando la inscripción contable, imputación con arreglo a devengo, correlación de ingresos y gastos, entendiéndose cumplido este requisito en la medida que recaen sobre un factor de producción de la empresa, como es el trabajo y se imputan como retribución en especie a los trabajadores, con su preceptivo ingreso a cuenta.
La DGT en consulta reciente (CV 1292-18), mantiene el criterio y reafirma la necesidad de realizar la imputación e ingreso a cuenta para garantizar la deducibilidad del gasto.
Para el requisito de habitualidad, se debe de venir realizando en años anteriores: en empresas de nueva creación o ante nueva costumbre, en una empresa existente los primeros años no tendrán la condición de gasto deducible.
El requisito de justificación documental supone la emisión de una factura reglamentaria con el IVA correspondiente. Aún así, tener en poder esta factura no da derecho a deducción de la cuota soportada.
El artículo 96.Uno.5º LIVA dispone que “no podrán ser objeto de deducción, en ninguna proporción, las cuotas soportadas como consecuencia (…) los bienes o servicios destinados a atenciones a clientes, asalariados o terceras personas”.
Al no ser objeto del tráfico habitual de la empresa, los bienes que integran la cesta de Navidad, para destinarlos a atenciones a asalariados, no permiten deducción alguna de las cuotas soportadas del IVA (CV 3818-15).
La retribución en especie imputada al trabajador tiene incidencia directa en las retribuciones que integran la base de cotización de la Seguridad Social. Este concepto implica para el trabajador mayor cotización y tributación y para la empresa; supone un aumento en las cuotas de la Seguridad Social amortiguada por el gasto deducible justificado.
A modo de ejemplo, una S.L. tributará por la cuota de Seguridad Social a cargo de la empresa, un 32% aproximadamente y la tributación mínima del trabajador en IRPF asciende al 19%; el Estado cobra como mínimo un 51% bruto. A éste sumatorio descontaremos el tipo impositivo del Impuesto sobre sociedades: 25 % y obtenemos un efecto impositivo neto del 26% del valor de nuestra cesta.
Conclusión: Al regalar cestas de Navidad lo agradece el trabajador y contribuimos a aumentar la recaudación del Estado.
¡¡ FELICES FIESTAS A TOD@S!!
 LA FISCALIDAD DE LAS CESTAS DE NAVIDAD.pdf
Compartir

