
Actualidad

Derecho societario: Coste del derecho preferente de suscripción según proyecto del ICAC sobre operaciones societarias.
4 de enero de 2019Son muchas las novedades que nos ofrece el ICAC en el Proyecto de Resolución del Instituto de Contabilidad y Auditoría de Cuentas por el que se aprueban los criterios de presentación de los instrumentos financieros y otros aspectos contables relacionados con la regulación mercantil de las sociedades de capital.
Gregorio Labatut Serer
Una de ellas es el cálculo del coste del derecho de suscripción o asunción y de asignación gratuita.
Podemos leer en el punto 6 del artículo 2 del proyecto, lo siguiente:
“6. Coste del derecho de suscripción o asunción y de asignación gratuita: es la parte proporcional del precio de adquisición (valor contable) de una acción o participación que corresponde a los citados derechos, con independencia de su clasificación en el patrimonio neto o en el pasivo.
El coste del derecho preferente de suscripción o asunción y del de asignación gratuita se determinará a partir del precio de adquisición (valor contable) de las acciones o participaciones del cual se segrega el derecho. A estos efectos: i) el indicado precio de adquisición se determinará conforme al criterio del “coste medio ponderado”; y ii) el importe del coste del derecho preferente de suscripción o asunción y de asignación gratuita se cuantificará aplicando a dicho precio de adquisición (valor contable) la proporción existente entre el valor teórico del derecho y el valor ex ante unitario de las acciones o participaciones sociales.
Para el cálculo previsto en el párrafo anterior se tendrán en cuenta las siguientes reglas y conceptos:
a) El valor ex ante de las acciones o participaciones sociales será su valor razonable antes del aumento de capital. A estos efectos, se entenderá por valor razonable la cotización bursátil inmediatamente anterior al inicio del plazo para el ejercicio del derecho preferente de suscripción o asunción y de asignación gratuita; en su defecto se tomará el valor teórico contable en esa fecha corregido, cuando sea razonablemente posible obtener la información, por las plusvalías o minusvalías tácitas de los elementos patrimoniales.
b) El valor teórico del derecho preferente de suscripción o asunción y de asignación gratuita será la diferencia existente entre el valor ex ante unitario y el valor teórico unitario ex post de las acciones o participaciones sociales. No obstante, cuando exista una cotización bursátil del derecho se tomará este valor.
c) El valor teórico ex post de las acciones o participaciones sociales se calculará sumando al valor ex ante el importe a desembolsar por las nuevas acciones o participaciones sociales, y dividiendo el importe resultante por la suma del número de las acciones o participaciones sociales antiguas más las previstas para el aumento de capital.
A efectos de los cálculos anteriores habrá que tener en cuenta la existencia de acciones o participaciones con derechos distintos, incluso cuando esta circunstancia sea consecuencia del aumento de capital, en los términos establecidos en el apartado siguiente.
En el caso de segregación de derechos para la suscripción o asunción de acciones con derechos distintos de los de las acciones o participaciones antiguas, o para el ejercicio del derecho de asignación gratuita de las mismas, se aplicarán las reglas indicadas en los párrafos anteriores.
En el supuesto de segregación para su posterior venta se reducirá proporcionalmente el importe de las correcciones valorativas contabilizadas”.
¿Cómo se interpreta esto?
Pues del modo siguiente:
- Coste unitario del derecho preferente de suscripción: d
- d = Valor contable unitario de las acciones poseídas (coste medio ponderado) (Vca) x proporción (p)
- Proporción (p) = Valor teórico unitario del derecho (Vtd)/valor exante unitario de las acciones o participaciones. (Vaa)
- Valor teórico unitario del derecho (Vtd) = Valor ex ante unitario acciones o participaciones (Vaa) – Valor teórico ex post unitario de las acciones o participaciones (Vpa). Si cotiza será su valor de cotización.
- Valor exante unitario de las acciones o participaciones (Vaa)= Valor razonable unitario antes (Cotización o valor teórico unitario exante corregido por plusvalías tácitas).
- Valor expost de las acciones o participaciones (Vpa) = (Valor exante TOTAL de las viejas (VTaa) + Valor de emisión TOTAL de las nuevas (VTe)) / (TOTAL nuevas +TOTAL viejas)
d = Vca x ((Vaa –Vpa)/Vaa) = Vca x ((Vaa – ((VTaa +VTe)/(Tn+Tv))/Vaa
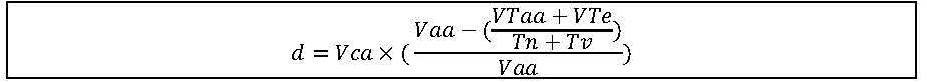
En donde:
d = coste unitario del derecho.
Vca = Coste unitario de adquisición de las acciones.
Vaa = Valor unitario de las acciones antes de la ampliación.
VTaa = Valor total de las acciones antes de la ampliación.
VTe = Valor total de la emisión de las nuevas.
Tn = total acciones nuevas.
Tv = total acciones viejas.
Por lo tanto, el ICAC abandona la anterior formula de general aceptación (formula de Urquijo) por esta fórmula novedosa.
Veamos un caso práctico:
Supongamos que la sociedad A tiene 1.000 acciones de la sociedad B, cuyo coste fue 20.000 euros.
La sociedad B amplía su capital en la proporción de 2 acciones nuevas por cada 3 antiguas.
El valor teórico unitario de las acciones de la sociedad B antes de la ampliación ascendía a 35 euros la acción.
El valor de emisión unitario de la ampliación de capital ascendía a 30 euros la acción.
El número total de acciones antiguas de B antes de la ampliación era de 15.000 acciones antiguas, por lo tanto, las acciones nuevas ampliadas ascenderán a 15.000 x 2/3 = 10.000 acciones nuevas
¿determinar el coste del derecho preferente de suscripción?
SOLUCIÓN:
Sabemos que:
d = coste unitario del derecho.
Vca = Coste unitario de adquisición de las acciones = 20.000 / 1.000 = 20 euros
Vaa = Valor unitario de las acciones antes de la ampliación. = 35 euros.
VTaa = Valor total de las acciones antes de la ampliación = 35 x 15.000 = 525.000 euros.
VTe = Valor total de la emisión de las nuevas = 30 x 10.000 = 300.000 euros.
Tn = total acciones nuevas: 10.000 acciones.
Tv = total acciones viejas: 15.000 euros.
Aplicación de la fórmula:
d = Vca x ((Vaa –Vpa)/Vaa) = Vca x ((Vaa – ((VTaa +VTe)/(Tn+Tv))/Vaa
d = 20 x ((35 – ((525.000 +300.000)/(10.000+15.000))/35 = 20 x (35 – 33)/35 = 20 x 0,0571428 = 1,143 euros el coste unitario del derecho.
Espero que haya podido ser útil.
Publicado por el autor en: https://gregorio-labatut.blogspot.com/2019/01/coste-del-derecho-preferente-de.html
Un saludo cordial para todos lo amables lectores.
Gregorio Labatut Serer
- Diploma de Especialización en Gestión financiera y contable de la Pyme con ERP. http://postgrado.adeituv.es/18123150
- https://www.youtube.com/watch?v=AW9QcBadVp8
- Certificado de postgrado en técnicas de valoración de empresas y planes de viabilidad. Homologado por el ICAC formación obligatoria acceso ROAC. https://postgrado.adeituv.es/es/cursos/direccion_y_gestion_empresarial-1/tecnicasvaloracion-viabilidad/datos_generales.htm
- Jornadas presenciales: Dia 1 de febrero de 2019. Novedades del cierre contable 2018 y sus implicaciones fiscales para la auditoría de cuentas. https://congresos.adeituv.es/cierre2018/ficha.es.html
- Jornadas online mediante webinars: http://formacion.adeituv.es/homologacion-icac/
 coste del derecho preferente de suscripción.pdf
Compartir

