
Actualidad

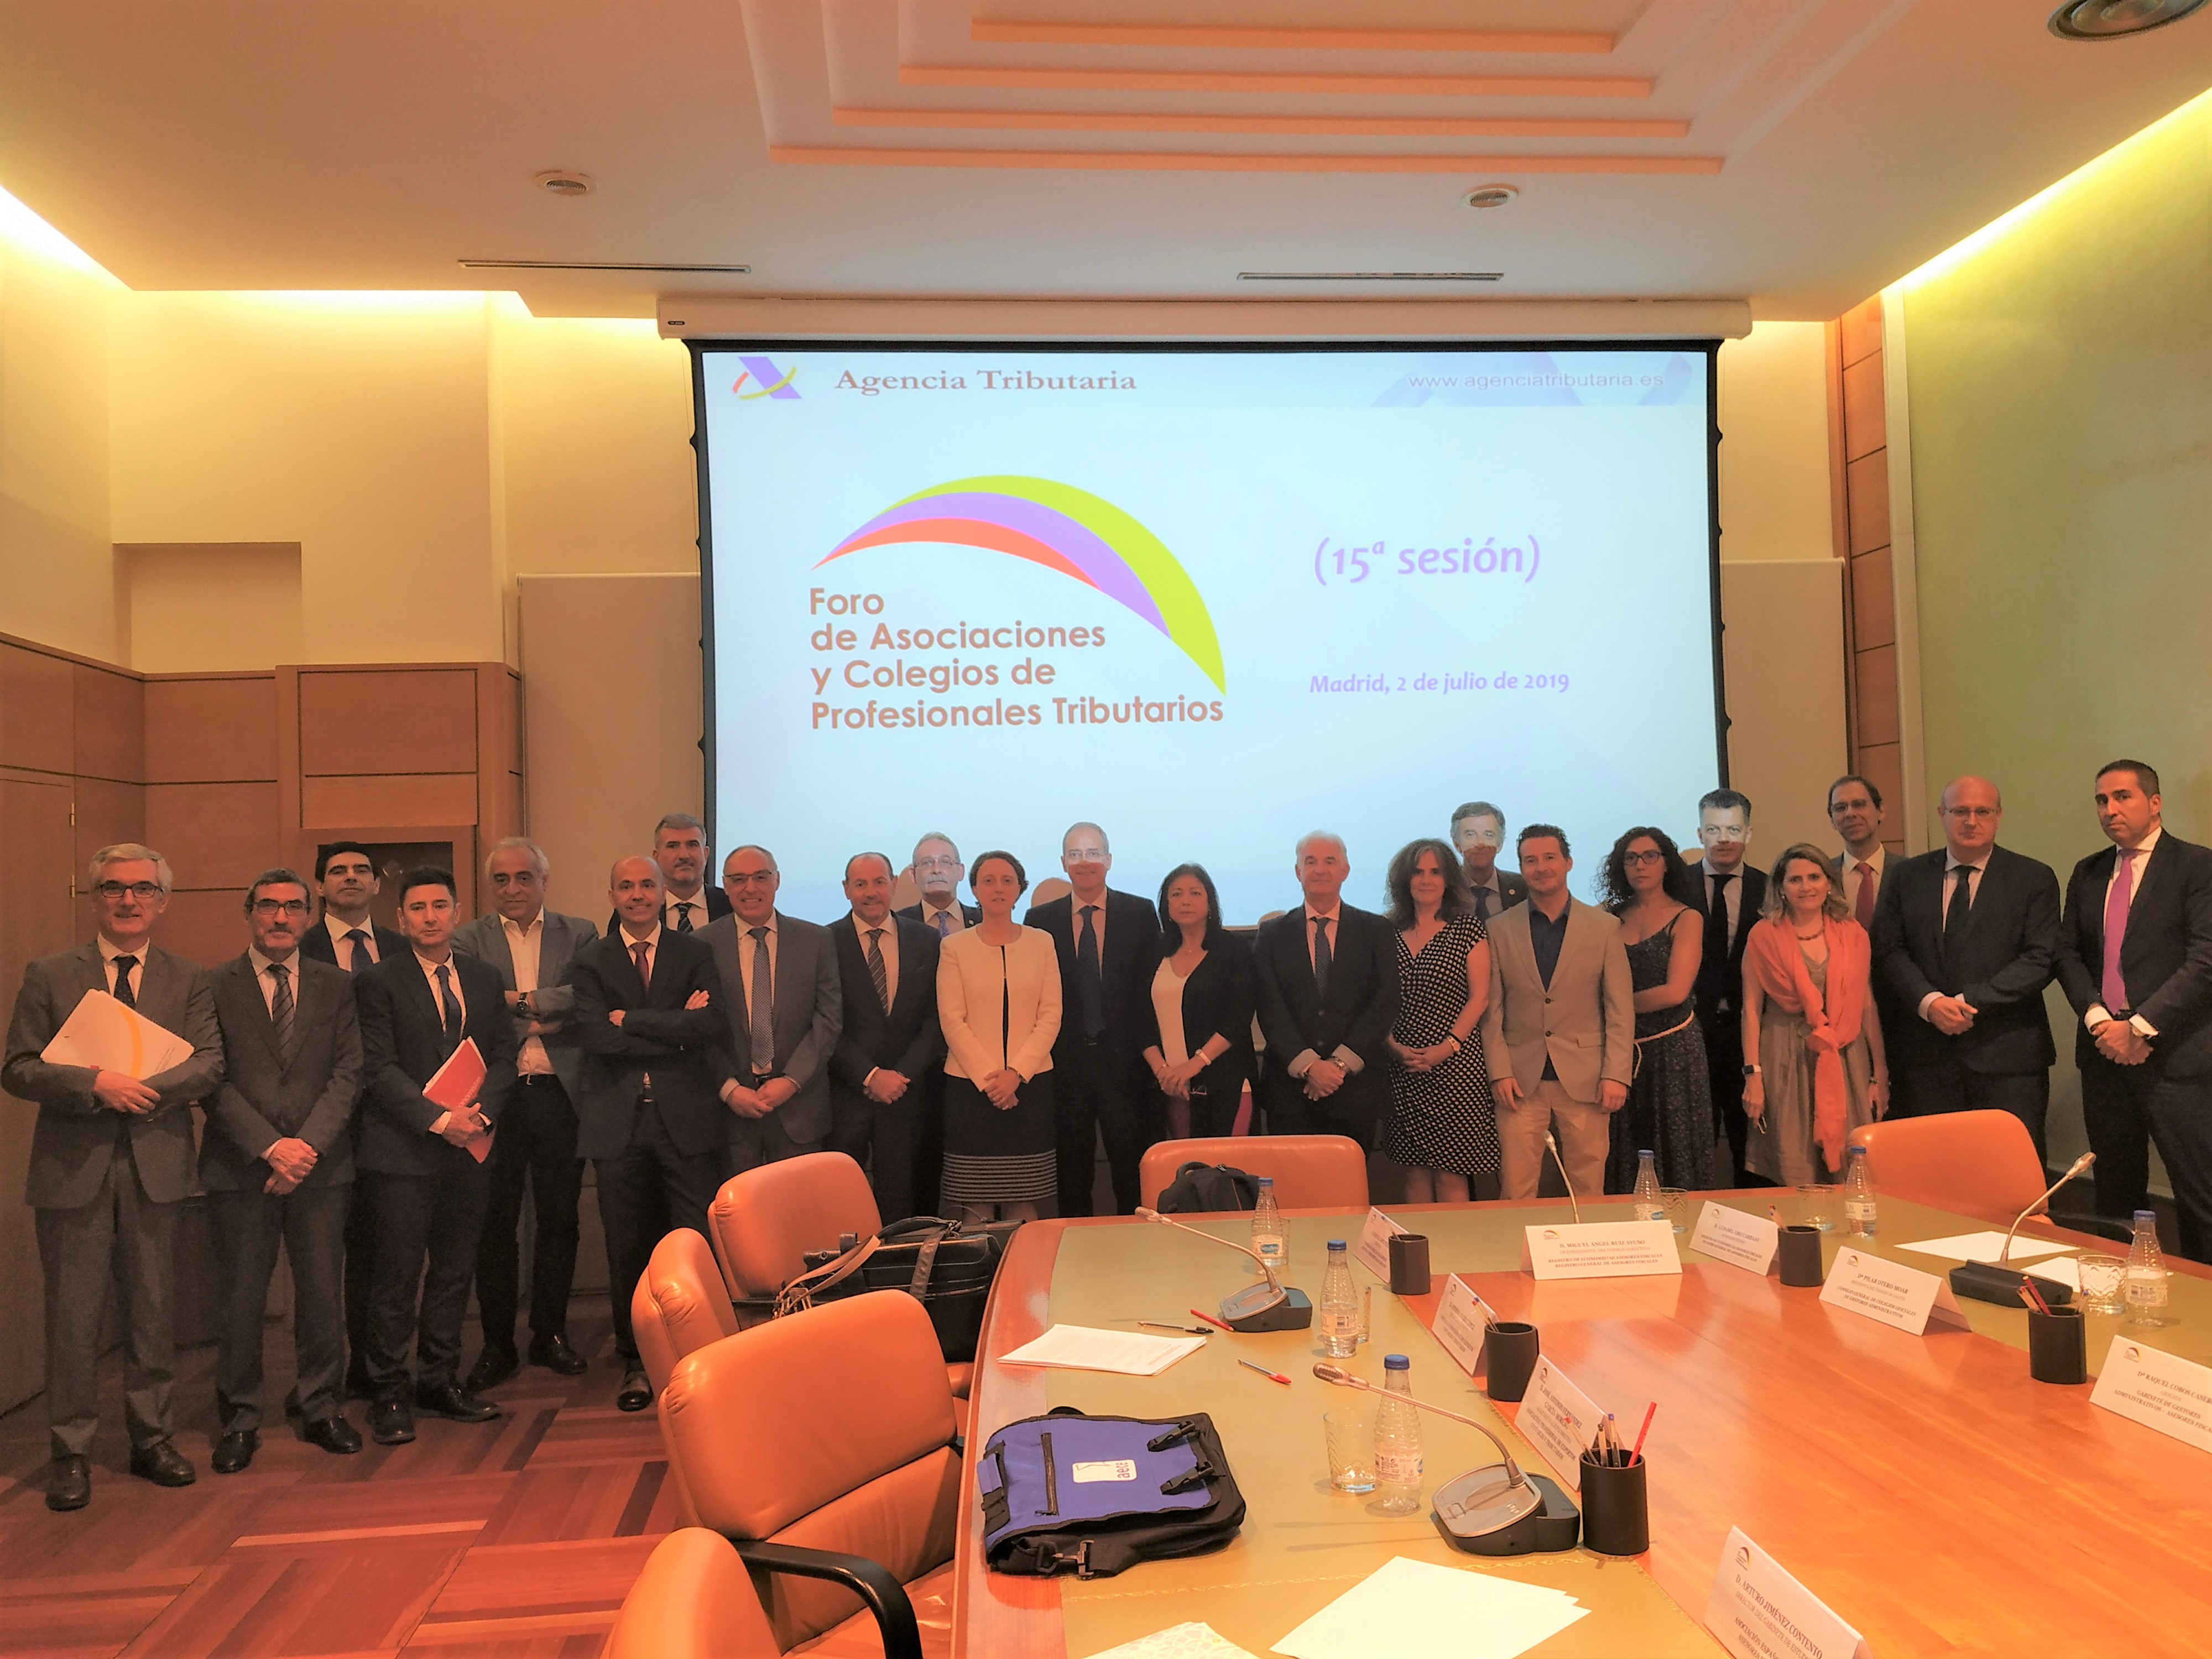
Información Corporativa: La AECE presente en el Foro de Asociaciones y Colegios de Profesionales Tributarios y la AEAT, aprobaron en sesión Plenaria del dia 3 de Julio, el Código de Buenas Prácticas Tributarias
4 de julio de 2019AECE estuvo representada por su Secretario José Antonio Fernández García-Moreno y el Vocal en Junta Directiva Antonio Ibarra Lopéz.
La Agencia Tributaria y representantes de los asesores fiscales aprueban los códigos de buenas prácticas tributarias
Impulso de la relación cooperativa
- Se crean dos códigos, uno para asociaciones y colegios de profesionales tributarios, y otro específico para los propios asesores, con compromisos tanto por su parte como por la de la Agencia
- Las asociaciones y colegios se comprometen a informar a la AEAT de irregularidades que detecten sus asociados y que puedan afectar al funcionamiento normal del sistema tributario, o a la competencia en el mercado
- Los intermediarios fiscales que asuman el código de asesores deberán prevenir e instar a corregir conductas de clientes que puedan implicar riesgos fiscales importantes, teniendo en cuenta estándares de calidad que fijarán las asociaciones y colegios
- Se estudiará la creación de un logotipo que identifique a las asociaciones y colegios, y también a los intermediarios, que se hayan adherido al código
- La AEAT se compromete, entre otras acciones, a agilizar el conocimiento, por parte de los intermediarios adheridos, de los hechos susceptibles de una regularización
3 de julio de 2019.- Los miembros del Foro de Asociaciones y Colegios de Profesionales Tributarios aprobaron ayer los textos del Código de Buenas Prácticas de Asociaciones y Colegios Profesionales, y del de Profesionales Tributarios. Los códigos han contado con el voto favorable de siete de las asociaciones y colegios representados, así como con una abstención y un voto en contra, además de con el respaldo de la propia Agencia.
Estos instrumentos establecen una serie de principios y compromisos para avanzar en el desarrollo del modelo de relación cooperativa entre la Agencia Tributaria y los representantes de los intermediarios fiscales, así como con los propios profesionales tributarios, y para fomentar la generalización de las buenas prácticas tributarias por parte de los contribuyentes.
Los códigos están abiertos a la adhesión voluntaria, tanto de los representantes de los profesionales tributarios, mediante ratificación de sus órganos de decisión respectivos, como de los propios intermediarios fiscales.
Presidido por el titular de la Dirección General de la AEAT y con participación tanto de representantes de la Agencia como de nueve asociaciones y colegios de profesionales tributarios, el Foro de Asociaciones y Colegios tiene entre sus objetivos el fomento del cumplimiento voluntario y la prevención del riesgo fiscal. Este modelo se pretende impulsar ahora dotando al foro de una herramienta para que las asociaciones y colegios por un lado, y los propios intermediarios fiscales por otro, asuman voluntariamente compromisos de transparencia, responsabilidad y deontología en el desarrollo de sus funciones.
Compromisos adquiridos
De acuerdo con los compromisos acordados, las asociaciones y colegios deberán disponer de un Código Deontológico para la actividad de asesoría fiscal de adhesión voluntaria para sus asociados, o instrumento equivalente, que sea accesible a través de la página web del colegio o asociación correspondiente. En todo caso, los intermediarios que suscriban el código de profesionales deben estar adheridos al Código Deontológico, o instrumento equivalente, de la asociación o colegio al que pertenezcan.
Igualmente, las asociaciones y colegios se comprometen a informar a la Agencia Tributaria, respetando los límites del secreto profesional, de aquellas irregularidades que detecten sus asociados y que puedan afectar al funcionamiento normal del sistema tributario o a la competencia en el mercado, ofreciendo pruebas de las irregularidades cuando se disponga de ellas. Los propios asociados, los intermediarios fiscales, asumirán el mismo compromiso de informar de las irregularidades que conozcan, aunque en este caso reportarán a las asociaciones y colegios.
A su vez, los intermediarios fiscales adheridos deberán prevenir e instar a corregir conductas de clientes encaminadas a provocar riesgos fiscales importantes, advirtiéndoles de la ilegalidad de las conductas engañosas, fraudulentas o maliciosas que detecten, y no colaborando en su ejecución.
Todo ello teniendo en cuenta estándares de calidad que fijarán las propias asociaciones y colegios. Esas reglas que establecerán podrán servir de guía a los asociados para oponerse a conductas tales como la llevanza de doble contabilidad, la utilización de software de doble uso o la realización de pagos en efectivo por encima del límite legal, así como operaciones de deslocalización fiscal ficticias, y también para oponerse a la utilización fraudulenta tanto de estructuras de planificación fiscal agresiva, como de los procesos concursales, entre otros supuestos.
Los intermediarios se comprometen también a no incluir en su diseño de estrategias fiscales la utilización de sociedades instrumentales situadas en paraísos fiscales y territorios no cooperantes, para impedir o dificultar el conocimiento, por parte de la Agencia Tributaria, de los responsables finales de las actividades y titulares últimos de los bienes y derechos implicados.
Para la Agencia Tributaria, los compromisos son, entre otros, establecer un canal específico de comunicación en su web con las asociaciones y colegios, la publicación de criterios de aplicación general y el impulso de los instrumentos legales existentes para la minoración de conflictos.
Asimismo, la Agencia se compromete a singularizar y personalizar la atención a los intermediarios fiscales adheridos al Código de Buenas Prácticas de Profesionales Tributarios, mejorando las funcionalidades de la aplicación de cita previa.
Igualmente, en las condiciones marcadas en el código, la Agencia se compromete a facilitar lo antes posible a los intermediarios adheridos el conocimiento de los hechos susceptibles de una regularización para que puedan desplegar la actividad probatoria en defensa de sus intereses con mayor antelación.
Publicidad de las adhesiones
Siempre que obtenga el consentimiento expreso, la AEAT podrá informar en su página web de las asociaciones y colegios, así como de los intermediarios fiscales adheridos a cada uno de los dos códigos.
Adicionalmente, se estudiará la creación de un logotipo que identifique a las asociaciones y colegios, y también a los intermediarios, que se hayan adherido a este sistema.
Una vez ya aprobados los textos de los códigos de buenas prácticas, la AEAT y las asociaciones y colegios adheridos se encargarán de definir el tratamiento a dar a eventuales supuestos de inobservancia de los compromisos alcanzados.
Fuente:AEAT
 19-07-03_NP_CODIGO_BUENAS_PRACTICAS_TRIBUTARIAS.pdf
Compartir

